 عصب النظام
في كثير من الشركات تمر الفاتورة على شخصين: موظف المبيعات يسجلها، ثم المحاسب يعيد كتابتها قيدًا في آخر الشهر. كل إعادة كتابة فرصة للخطأ، وكل تأخير يجعل الأرقام قديمة يوم يحتاجها المدير.
كل مستند يكتب قيده
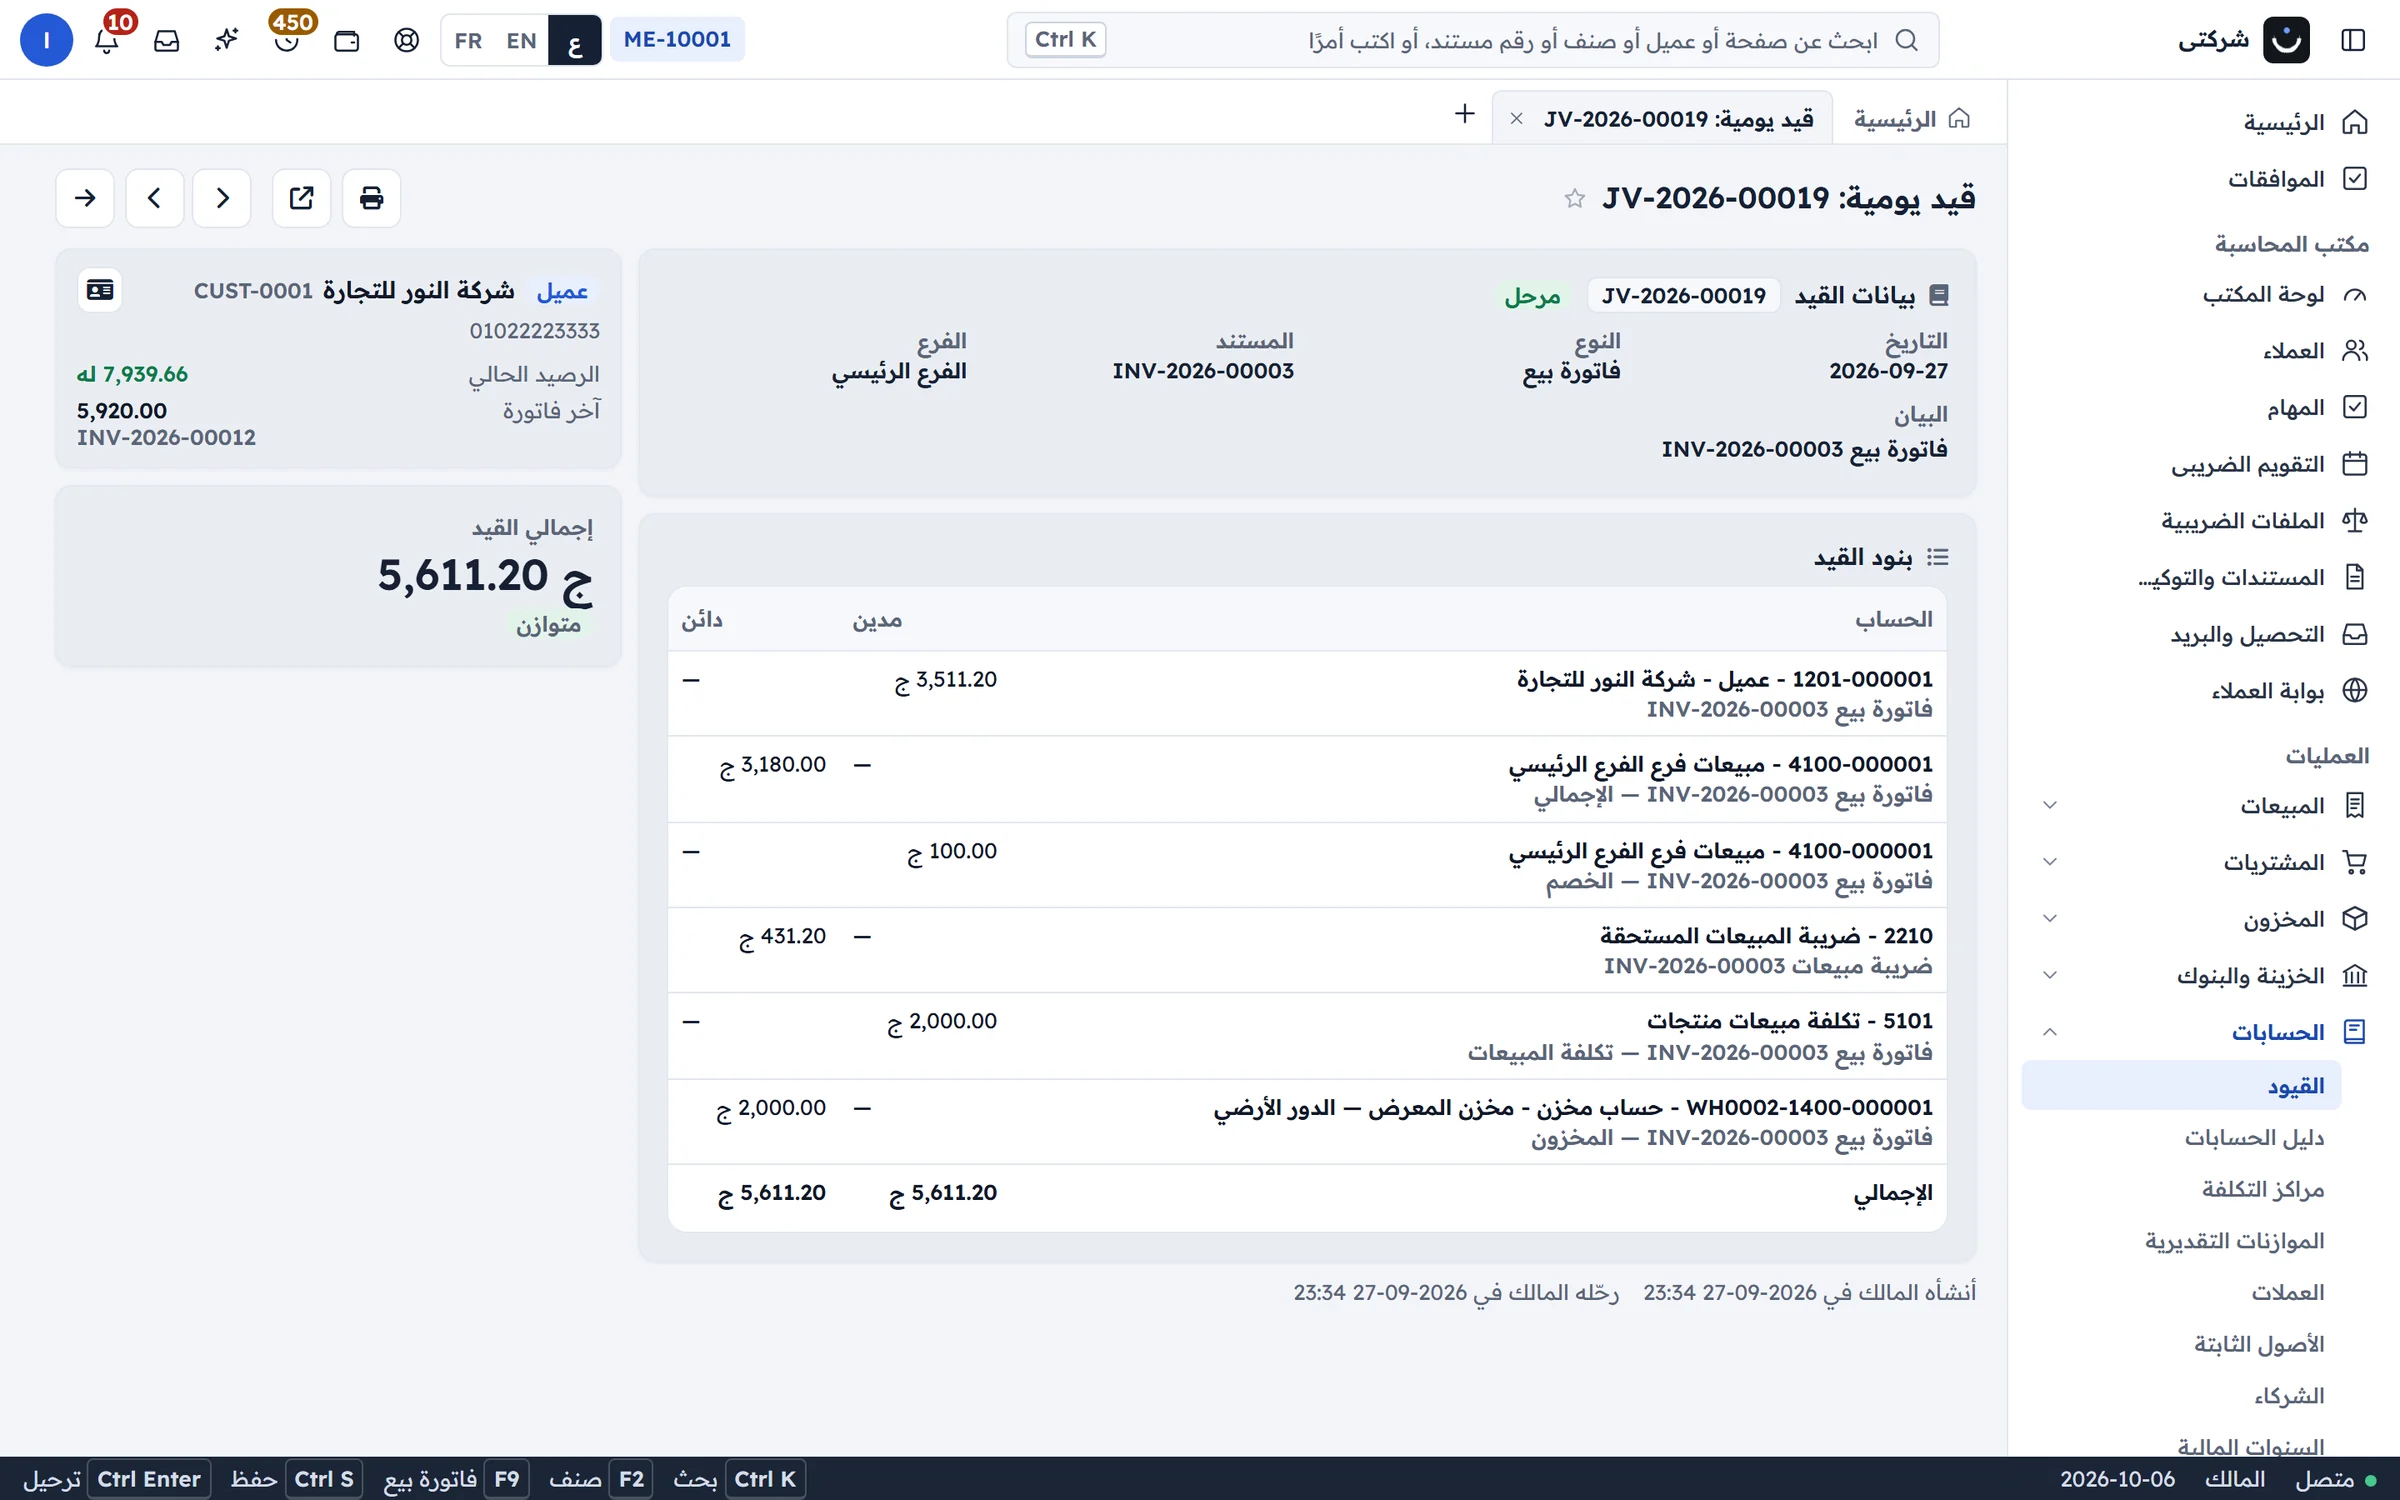
في النظام الذي تكون الحسابات أساسه، الفاتورة لا تنتظر المحاسب. لحظة حفظها يُكتب قيدها المتوازن: العميل مدين، والمبيعات والضريبة دائنتان، وتكلفة البضاعة على المخزون. والأمر نفسه في فاتورة الشراء وسند القبض وأمر التصنيع ومسير الرواتب.
لا حذف، بل قيد عكسي
المستند المحفوظ لا يُحذف. إذا ألغيته يُكتب قيد عكسي يلغي أثره، وإذا عدّلته يُعكس القديم ويُكتب الجديد. هكذا يبقى أثر كل حركة واضحًا للمراجع، ولا يختفي رقم من الدفاتر دون أن يعرف أحد السبب.
ماذا يفعل المحاسب إذن؟
- يراجع ميزان المراجعة في أي يوم، لا في آخر الشهر فقط.
- يتتبع أي رقم من التقرير إلى القيد إلى المستند الذي صنعه.
- يحلل الربحية والمستحقات بدل أن يقضي يومه في الإدخال.
شجرة حسابات على مقاسك
القيود التلقائية لا تعني حسابات مفروضة. كل شركة تبني شجرتها بمستوياتها، وتختار الحساب الذي يُستخدم لكل نوع حركة، فيكتب النظام قيوده على حساباتها هي.
النتيجة دفاتر محدثة كل لحظة، ومحاسب وقته للأرقام التي تصنع القرار.